Владимир Новоселов
Несмотря на громкие заявления из телевизора о росте всего и вся, о достижениях и прорывах, о том, что всё находится под контролем, российскую экономику вот уже несколько лет подряд продолжает лихорадить. Клубок геополитических и внутренних проблем, несгибаемая позиция Центробанка, удерживающего высокий уровень ключевой ставки, всё это привело к снижению спроса и спаду деловой активности.
По данным «Sigma Аналитика» (Аналитический центр компании Sigma Expo Group – экс-«АСМ-Холдинг»), в период с января по август 2026 года объёмы выпуска большинства основных типов отечественных строительных и дорожных машин значительно снизились относительно аналогичного периода предыдущего года. Колоссальный спад производства продолжается с 2024 года, большинство российских заводов терпят убытки, их мощности загружены лишь частично. А вот что происходит в импортном сегменте, теперь это тайна за семью печатями, с 2025 года таможенная статистика недоступна.
По данным «Sigma Аналитика» (Аналитический центр компании Sigma Expo Group – экс-«АСМ-Холдинг»), в период с января по август 2026 года объёмы выпуска большинства основных типов отечественных строительных и дорожных машин значительно снизились относительно аналогичного периода предыдущего года. Колоссальный спад производства продолжается с 2024 года, большинство российских заводов терпят убытки, их мощности загружены лишь частично. А вот что происходит в импортном сегменте, теперь это тайна за семью печатями, с 2025 года таможенная статистика недоступна.
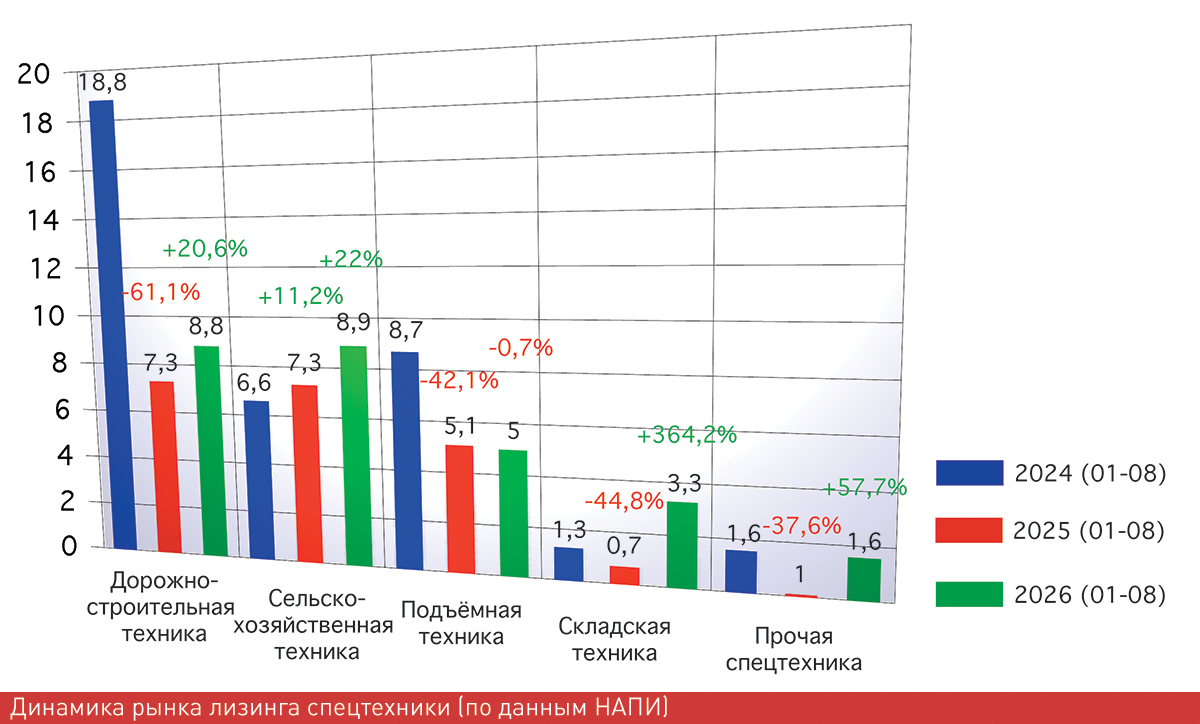
На этом безрадостном фоне свежие статистические данные по лизингу различных видов спецтехники за первые 8 месяцев 2026 года вселяют определённый оптимизм. Правда, остаётся вопрос: это кратковременный ситуативный рост рынка или уже наметившаяся положительная тенденция? Так, по данным маркетингового агентства НАПИ, за рассматриваемый период всеми российскими лизинговыми компаниями было передано в лизинг 27,7 тыс. ед. спецтехники, что на 29,2% больше, чем годом ранее. Однако, несмотря на заметный подъём, достичь показателей 2024 года (37 тыс. ед.) не удалось, результат восьми месяцев текущего года ниже на 25%.
Положительную динамику лизинговых сделок показали сегменты дорожно-строительной техники – 8,8 тыс. ед. (плюс 20,6%) и сельскохозяйственной техники – 8,9 тыс. ед. (плюс 22%). Значительно вырос сегмент складской техники – 3,3 тыс. ед. (рост в 4,7 раза). Также существенно увеличился сегмент прочей спецтехники – 1,6 тыс. ед. (плюс 57,7%). А вот сегмент подъёмной техники (включает все виды кранов и подъёмников) продемонстрировал небольшую отрицательную динамику – 5 тыс. ед. (минус 0,7%).
Что интересно, нынешний показатель лизинговых сделок в сегменте сельскохозяйственной техники превысил результат за аналогичный период 2024 года на 34,8% – с 6,6 тыс. ед. до 8,9 тыс. ед. Складская техника выросла с 1,3 тыс. ед. до 3,3 тыс. ед. (2,5-кратный рост). Прочая спецтехника осталась прежнем уровне. Сегмент дорожно-строительной техники отстаёт от планки 1-8-го месяцев 2024 года на 53,2% – 8,8 тыс. ед. вместо прежних 18,8 тыс. ед. Также в минусе подъёмная техника – 5 тыс. ед. против 8,7 тыс. ед. (спад 42,5%).
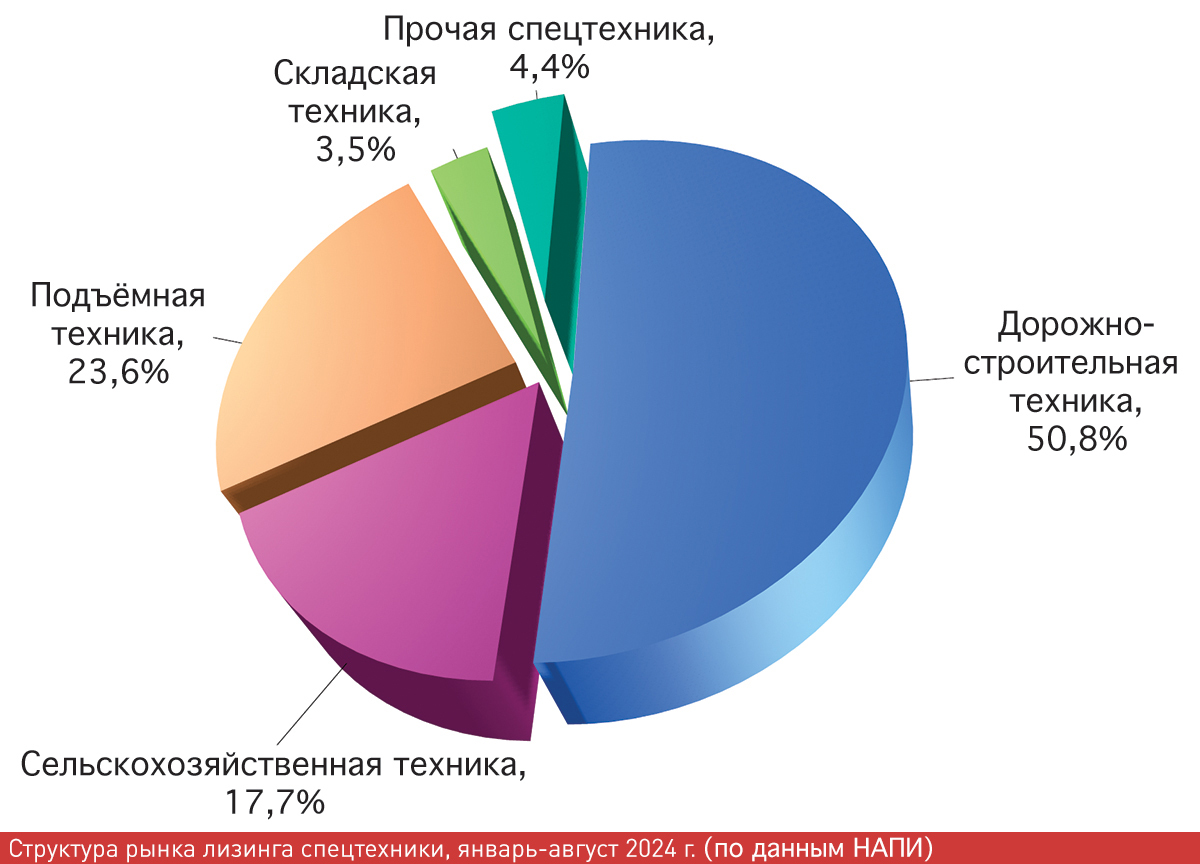
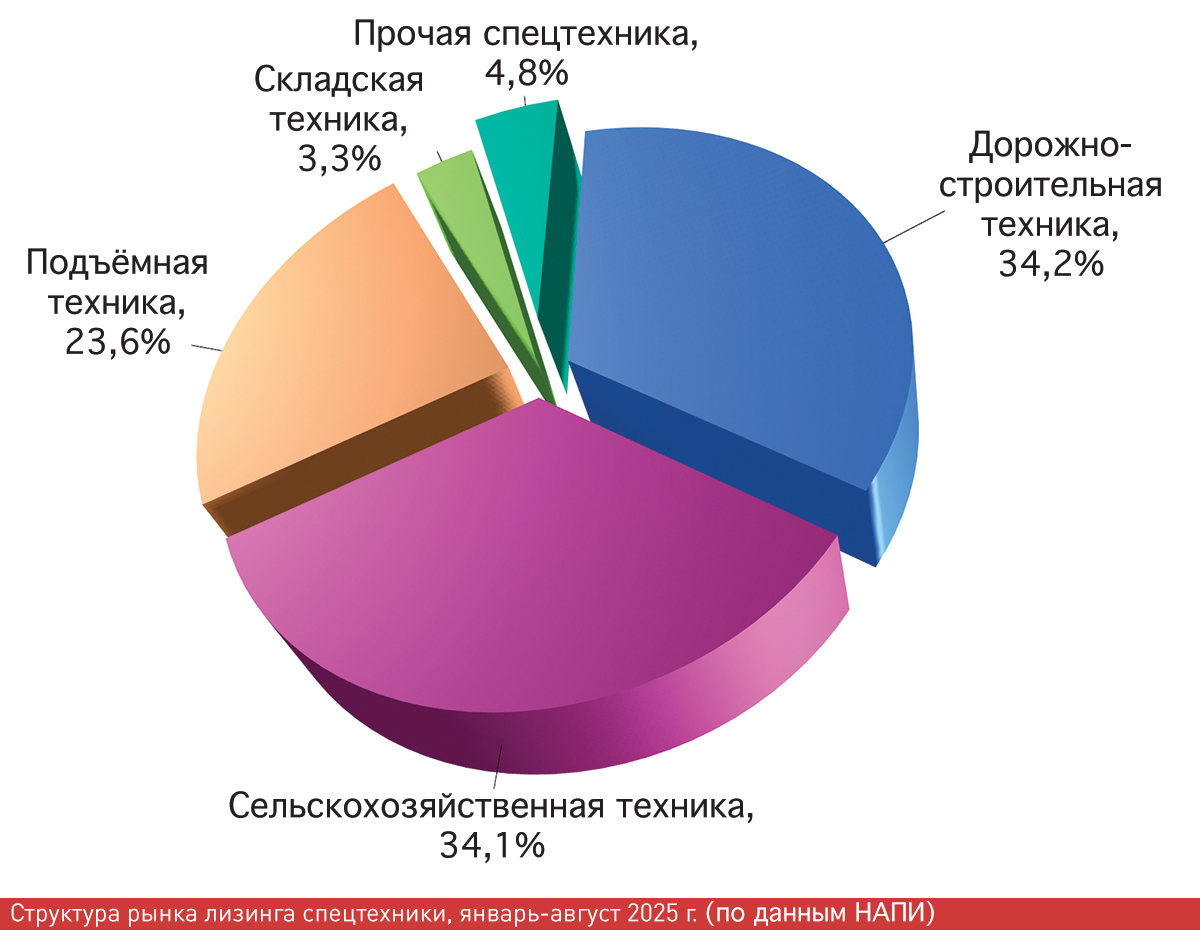
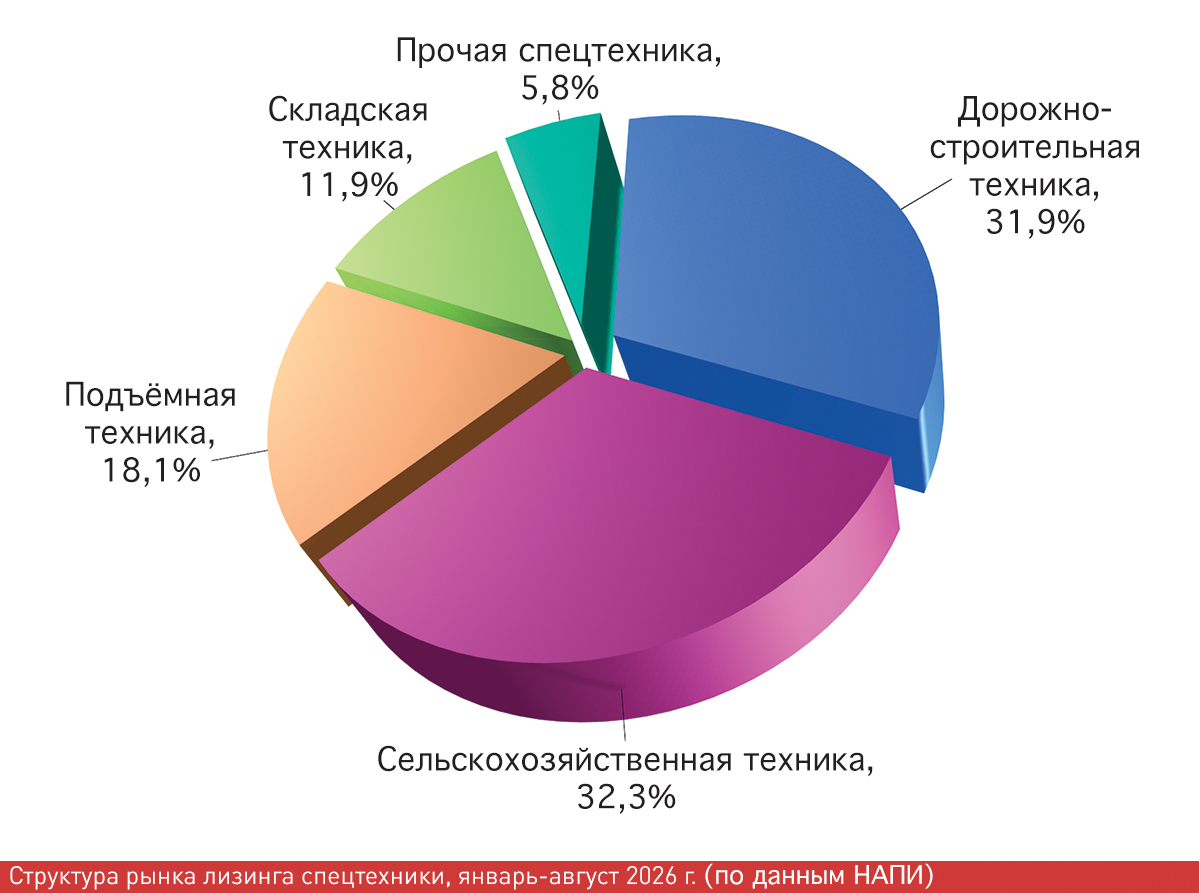
В разрезе динамики структуры лизинга спецтехники обращает на себя внимание значительный спад рыночной доли сегмента дорожно-строительной техники за январь-август 2026 года по сравнению с аналогичным периодом 2024 года – с 50,8% до 31,9%. Также заметно просела доля подъёмной техники – с 23,6% до 18,1%. При этом доля сельскохозяйственной техники за прошедшие два года увеличилась с 17,7% до 32,2%. А доля складской техники и вовсе рванула с 3,5% до 11,9%. Сегмент прочей спецтехники вырос с 4,4% до 5,8%.
Положительную динамику лизинговых сделок показали сегменты дорожно-строительной техники – 8,8 тыс. ед. (плюс 20,6%) и сельскохозяйственной техники – 8,9 тыс. ед. (плюс 22%). Значительно вырос сегмент складской техники – 3,3 тыс. ед. (рост в 4,7 раза). Также существенно увеличился сегмент прочей спецтехники – 1,6 тыс. ед. (плюс 57,7%). А вот сегмент подъёмной техники (включает все виды кранов и подъёмников) продемонстрировал небольшую отрицательную динамику – 5 тыс. ед. (минус 0,7%).
Что интересно, нынешний показатель лизинговых сделок в сегменте сельскохозяйственной техники превысил результат за аналогичный период 2024 года на 34,8% – с 6,6 тыс. ед. до 8,9 тыс. ед. Складская техника выросла с 1,3 тыс. ед. до 3,3 тыс. ед. (2,5-кратный рост). Прочая спецтехника осталась прежнем уровне. Сегмент дорожно-строительной техники отстаёт от планки 1-8-го месяцев 2024 года на 53,2% – 8,8 тыс. ед. вместо прежних 18,8 тыс. ед. Также в минусе подъёмная техника – 5 тыс. ед. против 8,7 тыс. ед. (спад 42,5%).
В разрезе динамики структуры лизинга спецтехники обращает на себя внимание значительный спад рыночной доли сегмента дорожно-строительной техники за январь-август 2026 года по сравнению с аналогичным периодом 2024 года – с 50,8% до 31,9%. Также заметно просела доля подъёмной техники – с 23,6% до 18,1%. При этом доля сельскохозяйственной техники за прошедшие два года увеличилась с 17,7% до 32,2%. А доля складской техники и вовсе рванула с 3,5% до 11,9%. Сегмент прочей спецтехники вырос с 4,4% до 5,8%.
Автор статьи выражает признательность за предоставленную статистическую информацию Аналитическому центру компании Sigma Expo Group и НАПИ.